Durcissement de la lex Koller, le vote du National
Acheter le logement où l'on vit deviendrait un acte soumis à autorisation pour un acquéreur hors UE et AELE. Le Conseil national a dit oui le 22 septembre, le Conseil des États n'a pas encore tranché.
Par la rédaction Envergure
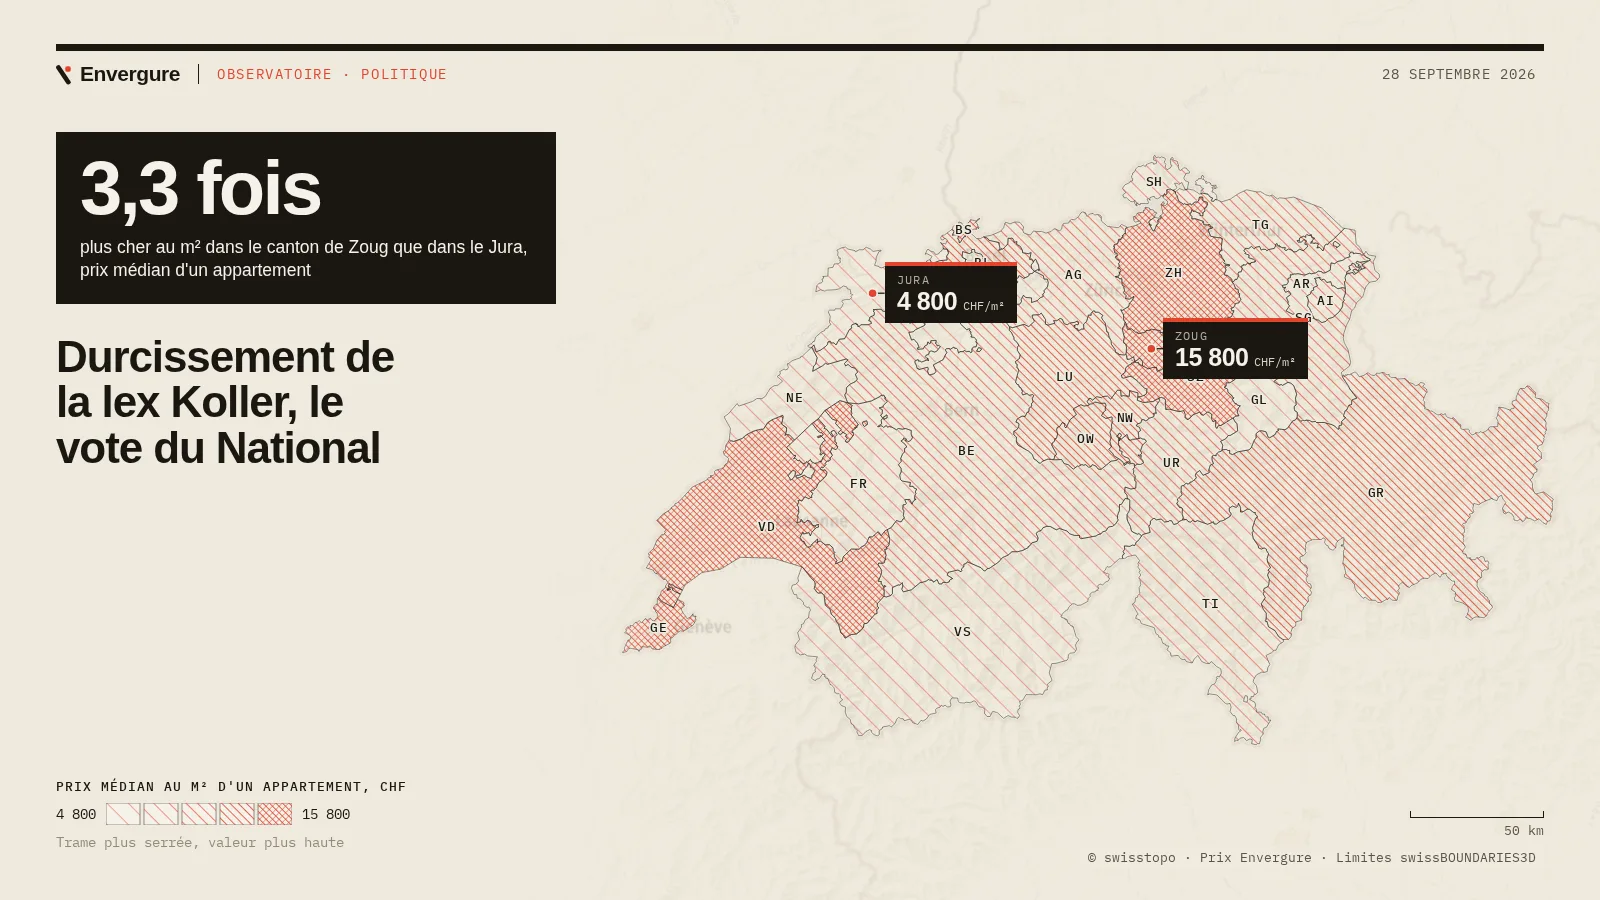
Un acheteur hors UE et AELE devrait demander une autorisation pour le logement où il compte vivre, et le revendre dans les deux ans s'il quitte la Suisse. Le Conseil national a voté cette version du texte le 22 septembre 2026.
FÉDÉRALLe durcissement de la lex Koller a franchi le Conseil national
Le Conseil national a voté le durcissement de la lex Koller le 22 septembre 2026. Le Conseil des États doit encore se prononcer, donc aucune de ces règles ne s'applique à une transaction aujourd'hui, mais le projet a quitté le stade de l'intention.
Le calendrier a été serré pour un objet de cette portée. Le Conseil fédéral a ouvert sa procédure de consultation le 15 avril 2026 et l'a refermée le 15 juillet, avant que le Parlement s'en saisisse.
Qui devra demander une autorisation pour acheter son logement ?
Les ressortissants d'États situés hors de l'UE et de l'AELE. Le projet soumet à autorisation l'achat d'une résidence principale par ces acquéreurs, un acte qui échappe aujourd'hui à ce régime, rapporte la RTS.
La ligne se trace donc sur la nationalité de l'acheteur et non sur l'usage du bien. Le logement où l'on habite, jusqu'ici le cas le moins surveillé de la lex Koller, entre dans le périmètre au même titre que le chalet de vacances.
FÉDÉRALCe que la révision changerait, poste par poste
Cinq mesures composent le paquet, et aucune ne vise le même acheteur. C'est ce qui rend le débat parlementaire difficile à résumer en un seul vote de principe.
| Ce que la loi encadre | Aujourd'hui | Avec la révision |
|---|---|---|
| Résidence principale d'un acquéreur hors UE/AELE | Hors du régime d'autorisation | Soumise à autorisation |
| Départ de Suisse du propriétaire étranger | Aucun délai de revente | Revente dans les deux ans |
| Contingents cantonaux annuels, logements de vacances | Volumes actuels | Volumes réduits |
| Actions de sociétés immobilières résidentielles cotées | Achetables depuis l'étranger | Interdites aux personnes domiciliées à l'étranger |
| Immeubles commerciaux | Exemptés d'autorisation | Autorisation requise, sauf usage professionnel propre |
La porte de la bourse se refermerait
Une personne domiciliée à l'étranger peut aujourd'hui acheter des actions de sociétés immobilières résidentielles cotées en Suisse. La révision le lui interdirait, et retirerait au passage l'exemption d'autorisation dont les investisseurs étrangers bénéficient sur les immeubles commerciaux, sauf lorsqu'ils y exercent eux-mêmes leur activité (RTS).
C'est le volet le plus discuté du paquet, et le plus éloigné de l'image d'origine de la loi. Un titre coté est liquide, anonyme, logé dans un portefeuille, à des kilomètres du chalet vendu à un acheteur lointain. Ce sont pourtant les mêmes logements au bout de la chaîne.
Faut-il revendre son bien si l'on quitte la Suisse ?
Oui, dans un délai de deux ans, pour les propriétaires étrangers que le nouveau régime viserait. L'obligation s'attache au départ du pays, pas à la vente d'un bien devenu trop grand ou trop cher.
Deux ans paraissent confortables, et le sont rarement. Un appartement bien situé part en quelques semaines, un objet atypique peut rester six mois en vitrine sans une visite sérieuse. Un vendeur qui a une date dans le dos négocie moins bien, et l'acheteur d'en face finit toujours par le sentir.
En bref
- Loyers. Le 25 septembre 2026, le Conseil fédéral a rejeté l'initiative populaire de l'Asloca « Oui à la protection contre les loyers abusifs » et annoncé un contre-projet indirect, bâti sur des règles de fixation des loyers « claires, transparentes et compréhensibles », sans contrôle automatique et régulier des loyers (Office fédéral du logement, RTS).
- Valeur locative. Nous avions publié la date de la réforme, le 1er janvier 2029, voici son mécanisme de compensation. La suppression de l'imposition de la valeur locative va de pair avec un nouvel impôt cantonal facultatif sur les résidences secondaires et une restriction de la déduction des intérêts hypothécaires (Département fédéral des finances).